Autore: wp_13002527

Superbonus 110% e check list: la versione aggiornata dei commercialisti

28/04/2021 – Federico Gavioli

Premessa

È stato pubblicato il 19 aprile scorso sul sito nazionale del CNDCEC e del FNC il documento aggiornato sul Superbonus 110% e la check list per il visto di conformità; il documento è aggiornato con le modifiche apportate dalla L. 178/2020 (c.d. “Legge di bilancio 2021”), la quale prevede, tra l’altro, l’estensione dell’agevolazione per le spese sostenute fino al 30 giugno 2022 e, in determinate condizioni, fino al 30 giugno 2023.


Il visto di conformità ai fini del Superbonus

Il Decreto Rilancio (art. 119 c. 11 DL 34/2020) dispone che: “Ai fini dell’opzione per la cessione o per lo sconto di cui all’art. 121 Decreto Rilancio, il contribuente richiede il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta per gli interventi (…). Il visto di conformità è rilasciato ai sensi dell’art. 35 D.Lgs. 241/97, dai soggetti indicati alle lettere a) e b) dell’art. 3 c. 3 DPR 322/98, e dai responsabili dell’assistenza fiscale dei centri costituiti dai soggetti di cui all’art. 32 D.Lgs. 241/97”.

Nel caso del Superbonus, il visto di conformità attesta, in base alla documentazione prodotta dal contribuente afferente l’intervento, la sussistenza dei presupposti che danno diritto alla detrazione d’imposta.

I soggetti che rilasciano il visto di conformità devono anche verificare la presenza delle asseverazioni e delle attestazioni rilasciate dai tecnici incaricati, in quanto obbligatorie.

Il visto di conformità, previsto per la cessione del credito d’imposta o lo sconto in fattura in caso di interventi che danno diritto al Superbonus, è rilasciato ai sensi dell’art. 35 D.Lgs. 241/97 (c.d. “visto leggero”), ossia della disciplina in materia di visto di conformità sulle dichiarazioni fiscali.


La richiesta del visto

Per svolgere l’attività di assistenza fiscale, con l’apposizione del visto di conformità sulle dichiarazioni fiscali, i professionisti devono presentare una comunicazione alla Direzione regionale competente in base al proprio domicilio fiscale.

La comunicazione deve contenere:

  • i dati anagrafici, i requisiti professionali, il codice fiscale e la partita IVA;
  • il domicilio e gli altri luoghi dove viene esercitata l’attività professionale (se il professionista esercita nell’ambito di un’associazione professionale, deve indicare anche i dati dello studio associato, cioè denominazione, codice fiscale e sede);
  • la denominazione o la ragione sociale e i dati anagrafici dei soci e dei componenti il consiglio di amministrazione o del collegio sindacale;
  • la denominazione o la ragione sociale delle società di servizi delle quali il professionista intende avvalersi per lo svolgimento dell’attività di assistenza fiscale, con l’indicazione delle specifiche attività da affidare alle stesse.

Alla comunicazione va allegata:

  • copia della polizza assicurativa;
  • dichiarazione di assenza di provvedimenti di sospensione dell’ordine professionale di appartenenza;
  • dichiarazione di sussistenza di specifici requisiti, ad es. non avere condanne e procedimenti penali pendenti per reati finanziari (compresi i reati tributari);
  • non aver commesso violazioni gravi e ripetute alle norme in materia contributiva e tributaria;
  • non aver fatto parte di società per le quali sono stati emessi provvedimenti di revoca nei cinque anni precedenti (per l’elenco completo consultare la Circ. AE 25 settembre 2014 n. 28/E);
  • copia del documento di identità (per le dichiarazioni, rese come sostitutive di certificazioni e di atto notorio).

Eventuali variazioni dei dati, degli elementi e degli altri atti indicati, devono essere comunicati entro 30 giorni dalla data in cui si verificano.

Il massimale della polizza deve essere adeguato al numero dei contribuenti assistiti, nonché al numero dei visti di conformità, delle asseverazioni e delle certificazioni tributarie rilasciati e, comunque, non deve essere inferiore a € 3.000.000.


Quali documenti occorre controllare per il visto di conformità

Il documento di ricerca dei commercialisti evidenzia che il rilascio del visto di conformità è un’attività che richiede particolare attenzione alla luce delle responsabilità amministrative e talvolta anche penali derivanti da eventuali errori o infedeltà nell’effettuazione dei controlli da parte del professionista.

Appare evidente, dunque, la necessità di effettuare un esame scrupoloso della documentazione prodotta dal contribuente, allo scopo di vagliare l’effettivo rispetto dei numerosi adempimenti previsti dalla disciplina fiscale per il legittimo utilizzo del credito d’imposta previsto dall’art. 119 Decreto “Rilancio”.

Il documento di ricerca dei commercialisti evidenzia che prima dell’inizio dei lavori occorre essere in possesso delle eventuali abilitazioni amministrative, richieste dalla vigente legislazione edilizia, in relazione alla tipologia di lavori da realizzare.
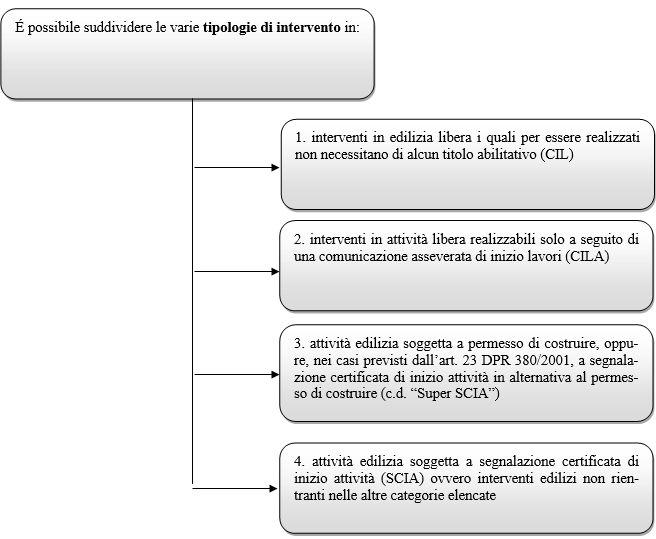
Per gli interventi di efficienza energetica, in base a quanto disposto dall’art. 6 DM 6 agosto 2020, che definisce i requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici (c.d. Decreto “Requisiti – Ecobonus”), è sempre necessario il deposito all’ufficio competente del Comune in cui è ubicato l’immobile oggetto degli interventi, unitamente alla documentazione necessaria per l’avvio dei lavori, della relazione tecnica di progetto prevista dall’art. 8 c. 1 D.Lgs. 192/2005 e successive modificazioni secondo i modelli riportati nel DI 26 giugno 2015 “Schemi e modalità di riferimento per la compilazione della relazione tecnica di progetto ai fini dell’applicazione delle prescrizioni e dei requisiti minimi di prestazione energetica negli edifici”, o modulistica prevista da disposizioni regionali sostitutive, comprensiva di tutti gli allegati.

Tra la documentazione preliminare necessaria per l’avvio dei lavori rientra anche la comunicazione preventiva indicante la data di inizio dei lavori da inviare all’Azienda sanitaria competente territorialmente.

Tale adempimento è però da ritenere indispensabile solo qualora lo stesso sia obbligatorio secondo le vigenti disposizioni in materia di sicurezza dei cantieri ovvero, ai sensi dell’art. 99 D.Lgs. 81/2008, nei seguenti casi:

a) cantieri in cui è prevista la presenza, anche non contemporanea, di più imprese esecutrici;

b) cantieri che, inizialmente non soggetti all’obbligo, ricadono nel caso precedente per effetto di varianti sopravvenute in corso d’opera;

c) cantieri in cui opera un’unica impresa la cui entità presunta di lavoro non sia inferiore a 200 uomini-giorno.

Certificato catastale o domanda di accatastamento

Il documento di ricerca dei commercialisti evidenzia che l’agevolazione è ammessa se gli interventi sono realizzati su edifici esistenti situati nel territorio dello Stato censiti al catasto o per i quali sia stato chiesto l’accatastamento. Ad avviso dell’AE, la prova dell’esistenza dell’edificio può essere fornita dall’iscrizione dello stesso in catasto, oppure dalla richiesta di accatastamento nonché dal pagamento dell’IMU, se dovuta.
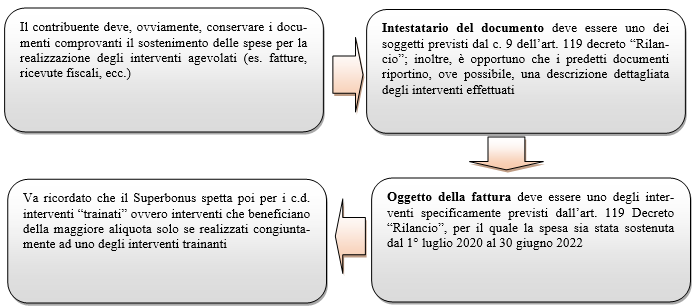
Bonifico bancario o postale attestante il pagamento delle fatture/ricevute comprovanti il sostenimento della spesa

I soggetti non titolari di reddito d’impresa devono effettuare i pagamenti tramite bonifico bancario o postale, anche mediante internet banking. Si tratta del c.d. “bonifico parlante” ovvero quello che attesta il pagamento di lavori di ristrutturazione edilizia o risparmio energetico sul quale banche e poste italiane Spa eseguono una ritenuta d’acconto (attualmente della misura dell’8%).

La causale versamento del bonifico in questo caso riporta espressamente la norma di riferimento per l’intervento eseguito ovvero:

  • per i lavori di riqualificazione energetica “art. 1 c. 344-347 L. 296/2006”;
  • per la ristrutturazione edilizia “art. 16-bis DPR 917/86” (detta causale deve essere utilizzata anche per gli interventi di riduzione del rischio sismico).

Il bonifico in parola, tuttavia, deve altresì riportare:

  • il numero e la data della fattura;
  • il codice fiscale del beneficiario della detrazione (che può essere differente dall’ordinante il bonifico);
  • il codice fiscale o la partita IVA del soggetto che riceve la somma.

Specifica documentazione per le spese sulle parti comuni

Il documento in commento dei commercialisti evidenzia che il singolo condòmino usufruisce della detrazione per i lavori effettuati sulle parti comuni degli edifici residenziali, in ragione dei millesimi di proprietà o dei diversi criteri applicabili ai sensi degli artt. 1123 e s. c.c..

Nel caso del condominio gli adempimenti necessari per beneficiare del Superbonus sono posti in essere dall’amministratore condominiale.

In particolare, l’amministratore rilascia al condòmino una certificazione dalla quale risultano:

  • le generalità e il codice fiscale del condòmino;
  • gli elementi identificativi del condominio;
  • l’ammontare delle spese sostenute nell’anno di riferimento;
  • la quota parte millesimale imputabile al condòmino.

Ricevuta di trasmissione all’Enea della scheda descrittiva dell’intervento eseguito

In caso di interventi per l’efficienza energetica, i tecnici abilitati devono trasmettere all’ENEA entro novanta giorni dalla fine dei lavori, i dati contenuti nella scheda descrittiva che contiene i modelli di cui agli allegati C e D del c.d. Decreto “Requisiti – Ecobonus”.

Asseverazione del rispetto dei requisiti tecnici degli interventi effettuati nonché della congruità delle spese sostenute

Al termine dei lavori o per ogni stato di avanzamento dei lavori il tecnico abilitato redige la c.d. “asseverazione”, ossia la dichiarazione sottoscritta, ai sensi e per gli effetti degli artt. 47, 75 e 76 DPR 445/2000, con la quale lo stesso, ai fini della detrazione del 110% e dell’opzione per la cessione o lo sconto, attesta i requisiti tecnici sulla base del progetto e dell’effettiva realizzazione.

L’asseverazione è redatta:

a) secondo il modulo tipo di cui all’Allegato 1 contenuto nel DM 6 agosto 2020 (c.d. Decreto “Asseverazioni”), con riferimento al caso in cui i lavori siano conclusi;

b) secondo il modulo tipo di cui all’Allegato 2 del citato Decreto “Asseverazioni”, con riferimento al caso di uno stato di avanzamento lavori (SAL).

I soggetti tecnici che rilasciano le predette asseverazioni e attestazioni devono essere muniti di apposita polizza di assicurazione della responsabilità civile. Il massimale della polizza deve essere adeguato al numero delle attestazioni o asseverazioni rilasciate e agli importi degli interventi oggetto delle medesime. In ogni caso, il massimale della polizza non può essere inferiore a € 500.000, al fine di garantire ai clienti e al bilancio dello Stato il risarcimento dei danni eventualmente provocati dall’attività prestata.

Documentazione da verificare

Documentazione da verificare (secondo le indicazioni del documento dei commercialisti)
Documentazione attestante la proprietà o disponibilità dell’immobile – se proprietario, nudo proprietario o titolare di altro diritto reale sull’immobile è sufficiente acquisire certificato catastale; – se detentore (locatario, comodatario, ecc.) è necessario acquisire contratto di locazione o di comodato regolarmente registrato, nonché consenso all’esecuzione dei lavori da parte del proprietario; – se familiare convivente, convivente di fatto o componente di unione civile acquisire certificato dello stato di famiglia ovvero autocertificazione resa da questo; – se erede/i copia della successione e autocertificazione attestante la disponibilità e detenzione materiale e diretta dell’immobile; – per i soci di cooperativa indivisa acquisire oltre al consenso ad eseguire i lavori anche accettazione della domanda di assegnazione deliberata da parte del CDA; – sentenza di separazione per il coniuge assegnatario dell’immobile di proprietà dell’altro coniuge; – preliminare di acquisto registrato per il futuro acquirente con immissione in possesso e consenso all’esecuzione dei lavori da parte del proprietario.
Certificato catastale dell’immobile oggetto di intervento o domanda di accatastamento
Abilitazioni amministrative richieste dalla vigente legislazione edilizia – abilitazione amministrativa idonea (CIL, CILA, ecc.), regolarmente depositata presso lo sportello unico del comune attestante la data di inizio lavori ovvero, se non previste per il tipo di intervento, dichiarazione sostitutiva dell’atto di notorietà resa dal contribuente in cui sia indicata la data di inizio dei lavori ed attestata la circostanza che gli interventi posti in essere rientrano tra quelli agevolabili, pure se i medesimi non necessitano di alcun titolo abilitativo, ai sensi della normativa edilizia vigente.
Comunicazioni, relazioni tecniche e asseverazioni preventive all’avvio dei lavori – comunicazione preventiva all’ASL di competenza (se dovuta), con relativa ricevuta di spedizione; – per gli interventi di efficientamento energetico, relazione energetica di progetto redatta ai sensi dell’art. 8 c. 1 D.Lgs. 192/2005 e successive modificazioni con relativa ricevuta di deposito; – per gli interventi di riduzione del rischio sismico, copia dell’asseverazione della classe di rischio dell’edificio precedente l’intervento e quella conseguibile a seguito dell’esecuzione dell’intervento progettato con relativa ricevuta di deposito.
Attestato di prestazione energetica (APE) ante intervento
Atto di cessione dell’immobile
Fatture e altri documenti di spesa
Bonifici bancari o postali
Dichiarazione sostitutiva attestante il rispetto del limite massimo di spesa ammissibile
Dichiarazione sostitutiva attestante la presenza o meno di altri contributi riferiti agli stessi lavori o che le spese agevolate sono state calcolate al netto di tali eventuali altri contributi
Dichiarazione sostitutiva attestante che l’immobile oggetto di intervento non è utilizzato nell’ambito di attività d’impresa o professionale
Dichiarazione sostitutiva attestante la presenza di reddito imponibile
Dichiarazione sostitutiva attestante che gli interventi consistano/non consistano nella mera prosecuzione di interventi iniziati in anni precedenti
Dichiarazione sostitutiva attestante che non si è beneficiato del Superbonus per gli interventi di efficienza energetica su un numero superiore a due unità immobiliari
Documentazione specifica su parti comuni – certificazione dell’amministratore di condominio ovvero copia della delibera assembleare e della tabella millesimale di ripartizione delle spese; – in caso di condominio minimo verificare tutta la documentazione indicata nei punti precedenti nonché la delibera assembleare e la dichiarazione sostitutiva attestante la natura dei lavori eseguiti e i dati catastali delle unità immobiliari facenti parte del condominio.
Per gli interventi di efficienza energetica, ricevuta di trasmissione all’Enea della scheda descrittiva (Modelli C e D – Decreto “Requisiti – Ecobonus”)
Attestato di prestazione energetica (APE) post intervento
Asseverazione dei requisiti tecnici e attestazione della congruità delle spese sostenute con ricevuta di trasmissione all’Enea (Ecobonus)
Asseverazione dei requisiti tecnici e attestazione della congruità delle spese sostenute con ricevuta di presentazione allo sportello unico (Sismabonus)
Polizza RC del tecnico sottoscrittore
Consenso alla cessione del credito o sconto in fattura da parte del cessionario/fornitore

La programmazione e la selezione di chi assoggettare a verifica fiscale

Con l’intento di creare un sistema fiscale basato sulla “compliance”, il Legislatore nel corso degli ultimi anni ha introdotto forme di controllo che incentivano il contribuente ad assolvere in maniera spontanea agli obblighi tributari.

Nonostante ciò, la lotta all’evasione fiscale rappresenta ancora un obiettivo da perseguire, dati i rilevanti effetti negativi che la stessa produce sul sistema economico.

Se da un lato si vuole instaurare un rapporto di “collaborazione” con il contribuente, dall’altro lato, occorre, comunque, delineare in modo chiaro e preciso quali linee adottare verso quei soggetti meno collaborativi, che hanno ideato sistemi di evasione e frode e che sono maggiormente a rischio.

Risulta, quindi, di particolare importanza:

  • individuare quali soggetti sottoporre a controllo e quali strumenti di verifica utilizzare;
     
  • concentrare le attività di analisi e verifica sui contribuenti che, senza valide giustificazioni, presentano redditi ben al di sotto del settore economico di appartenenza.

A tal fine, utilizzando le banche dati e le informazioni a disposizione è possibile svolgere analisi del rischio, mirate e differenziate, suddivise per macro-classi di contribuenti.

Di conseguenza, senza dimenticare che anche un avviso di accertamento nei confronti di un piccolo contribuente è “giusto”, pare opportuno focalizzare l’attenzione:

  • sulla ricerca delle cosiddette “zone franche”;
     
  • sui punti di “opacità” delle norme;
     
  • sull’utilizzo di strumenti di sfruttamento delle norme giuridiche;
     
  • sull’evasione “prêt-à-porter” o ideata su misura.

Ben inteso, ad ogni modo, che tutta l’attività di controllo deve:

  • essere finalizzata alla definizione della pretesa tributaria;
     
  • garantire l’effettiva partecipazione del contribuente al procedimento di accertamento.

In quest’ottica la citata circolare 16/E/2016 precisava, infatti, che:

“il contraddittorio assume nodale e strategica centralità per la “compliance” e, come tale, dovrà essere considerato un momento significativamente importante del procedimento e non un mero adempimento formale.

Un’attività di controllo sistematicamente incentrata sul contraddittorio preventivo con il contribuente, da un lato rende la pretesa tributaria più credibile e sostenibile, dall’altro scongiura l’effettuazione di recuperi non adeguatamente supportati e motivati perché non preceduti da un effettivo confronto”.

Programmazione dei controlli

Una delle priorità, comune a ciascun Governo, è il rafforzamento e il miglioramento della lotta all’evasione e all’elusione fiscale.

Per tale ragione l’attività di prevenzione e di contrasto all’evasione viene attentamente programmata:

  • suddividendo i contribuenti in macro-classi, ed effettuano analisi del rischio mirate;
     
  • applicando specifici sistemi di analisi e valutazione del rischio a ciascuna delle macro-classi individuate;
     
  • scegliendo, sulla base della realtà territoriale, ed economica di ciascun territorio, le posizioni soggettive a più alto rischio.

Prendiamo a titolo esemplificativo la classificazione riportata nella sottostante tabella, che distingue tra imprese di medie dimensioni e imprese minori.

Imprese di minori e medie dimensioni
Imprese minoriSono considerate di minori dimensioni le imprese con un volume d’affari e ricavi di importo inferiore a € 5.164.568.
Imprese di medie dimensioniSono considerate di medie dimensioni le imprese con un volume d’affari e ricavi di importo compreso tra € 5.164.568 e € 99.999.999

Ebbene, per svolgere un’attenta attività di prevenzione e di analisi del rischio, in base ai diversi settori di appartenenza, commerciale, servizi, professione, etc. occorre tener conto dei diversi ambiti territoriali e del peso di ciascun settore nel territorio di riferimento.

A ciò deve aggiungersi l’opinione condivisa, sia dalla Guardia di Finanza, che dall’Agenzia delle Entrate circa le posizioni da monitorare.

I soggetti da verificare, infatti, devono essere quelli a più alto rischio di evasione e i controlli devono essere effettuati:

  • partendo dai dati e dalle informazioni già in possesso;
     
  • analizzando attentamente le segnalazioni di operazioni sospette.

Il tutto, facendo sempre riferimento alle specificità dei singoli territori, che come si sa nel nostro Paese sono molto diverse.

La circolare della Guardia di Finanza del 2018

Riportiamo di seguito le linee guida della Circolare della Guardia di Finanza n. 1/2018 relative all’attività di controllo.

Circolare GdF n. 1/2018
Rischi di evasioneSono presi in considerazione profili ad elevato rischio di evasione o di frode relativi a compagini aziendali, lavoratori autonomi, ovvero contribuenti persone fisiche.
Frodi IVASi deve tener conto di quelle posizioni che risultano sistematicamente a credito e di quei contribuenti che effettuano operazioni intracomunitarie in settori economici produttivi “a rischio”,
SommersoDeve trattarsi di comportamenti illeciti connessi:al sommerso d’azienda, ed in particolare a quelle attività d’impresa o di lavoro autonomo svolte totalmente o parzialmente in maniera occulta;
 ai fenomeni di lavoro sommerso
Capitali esteriDevono essere sottoposti a controllo quei soggetti nei cui confronti sussistano elementi tali da far ritenere in capo a essi la detenzione, all’estero, di capitali e patrimoni di origine illecita ovvero in violazione degli obblighi sul cosiddetto monitoraggio fiscale, di cui al DL n. 167/1990, convertito dalla Legge n. 227/1990.
Erosione base imponibileDevono essere monitorate le pratiche di pianificazione fiscale aggressiva, realizzate attraverso la concentrazione di ingenti capitali e profitti verso giurisdizioni opache e a fiscalità privilegiata e al solo scopo di erodere la base imponibile.

Premesso ciò, osserviamo come la Guardia di Finanzia nella circolare in commento si sia soffermata sui rapporti da tenere con l’Agenzia delle Entrate per evitare possibili sovrapposizioni operative.

Di fatto il principio deve essere quello di evitare la selezione di posizioni già sottoposte a controllo ispettivo da parte dei funzionari dell’Agenzia delle Entrate.

Dalla circolare n. 1/2018 si ricava, inoltre, che le verifiche e i controlli da porre in essere devono riguardare soggetti selezionati sulla base di elementi e informazioni acquisite tramite le banche dati disponibili, attività di “intelligence” e di controllo economico del territorio.

Degno di nota in tal senso è il passaggio della circolare in cui si riconosce il carattere discrezionale dell’attività di selezione e dove al contempo si afferma che, detta attività di selezione risulta “seppur, in astratto, non soggetta a particolari limitazioni, presuppone comunque la necessità di fondare la scelta del contribuente sulla base di effettive esigenze ispettive, che devono trovare adeguata evidenza”.

Per queste ragioni secondo la Guardia di Finanza devono essere:

“preferite le posizioni che, a parità di indizi di rischiosità e pericolosità fiscale, dispongano, direttamente o indirettamente, di patrimoni aggredibili sui quali poter far valere, in modo reale e concreto, la pretesa erariale, evitando, in linea di massima, la selezione di soggetti privi di adeguate capacità patrimoniali o sottoposti a procedure fallimentari o concorsuali”.

Analisi del rischio e metodologie di controllo

Nel documento di prassi n. 1/2018 la Guardia di Finanza afferma anche che:

  • l’attività ispettiva deve essere svolta “in presenza di concreti e oggettivi elementi indicativi di fenomeni evasivi, elusivi e di frode fiscale, di modo da ancorare la scelta del soggetto da controllare a specifiche motivazioni attinenti all’effettiva possibilità che siano state poste in essere violazioni fiscali”;
     
  • le metodologie di controllo devono essere “appropriate in relazione agli elementi acquisiti dall’attività di analisi, integrati da tutte le ulteriori informazioni comunque ottenute, in particolare dall’attività di intelligence, dall’azione di controllo economico del territorio, dalle indagini di polizia giudiziaria e da altre attività svolte nei diversi settori della missione istituzionale, ivi comprese quelle derivanti dall’esame delle segnalazioni per operazioni sospette”;
     
  • al fine di ridurre i tempi di controllo occorre svolgere un “preliminare e approfondito esame delle informazioni e degli elementi disponibili nelle banche dati in uso alla Guardia di Finanza, sul conto del soggetto selezionato e prima dell’avvio degli interventi pianificati”.

In merito alle attività preliminari svolte dai funzionari della Guardia di Finanza la stessa circolare rileva come assuma particolare rilevanza l’attività di ricerca e selezione dei dati disponibili del soggetto da controllare.

Più precisamente, occorre:

  • entrare in possesso di tutte le informazioni presenti nell’archivio dell’Anagrafe Tributaria. In tal senso è possibile effettuare interrogazioni sintetiche e selettive per ottenere dati e informazioni:
     
    • sull’ubicazione e sul numero dei locali utilizzati;
       
    • dal sistema informativo dell’IVA, riguardanti ad esempio le dichiarazioni di inizio attività e le eventuali variazioni;
       
    • dagli atti rilevanti ai fini dell’imposta di registro;
       
  • acquisire l’ultima dichiarazione disponibile, sia ai fini delle imposte sui redditi, che dell’IVA;
     
  • consultare i “precedenti fiscali”, ovvero tutti quei dati e informazioni riguardanti:
     
    • precedenti controlli o verifiche già effettuate;
       
    • eventuali inclusioni in liste selettive di anni pregressi;
       
    • l’andamento del reddito dichiarato, almeno con riferimento al triennio precedente all’annualità oggetto di controllo;
       
  • tenere in considerazione altri elementi di accertamento in possesso dell’Ufficio, acquisiti anche accidentalmente per mezzo di fonti non istituzionali, come ad esempio possono essere le notizie di stampa.

L’attività di selezione del Fisco

Con la circolare n. 19/E/2019, l’Agenzia delle Entrate ha fornito utili indicazioni per individuare quali contribuenti includere nelle cosiddette liste selettive.

In particolare, è stato precisato che per:

  • i contribuenti forfetari, che nel corso del tempo hanno visto ampliare l’ambito applicativo, è richiesta la verifica di eventuali “accessi illegittimi”.
    A tal riguardo gli Uffici devono vagliare con attenzione i requisiti per poter beneficiare di questo regime;
     
  • le imprese di minori dimensioni è necessario valutare attentamente tutti quei soggetti che:
     
    • sottofatturano le prestazioni attive;
       
    • portano in deduzione costi non inerenti rispetto all’attività esercitata;
       
    • presentano crediti IVA non giustificabili in rapporto ai dati economici;
       
    • effettuano acquisti da soggetti che non presentano le dichiarazioni fiscali;
       
    • presentano costi residuali di elevato importo;
       
    • effettuano acquisti da soggetti che dichiarano l’esercizio di attività rientranti in codici ATECO, cosiddetti “residuali”;
       
    • presentano una bassa reddittività a fronte di ricavi costanti o in crescita nel tempo;
       
  • i contribuenti assoggettati agli studi di settore si richiede l’analisi delle anomalie e le cause di mancata presentazione del modello, soprattutto in presenza di ulteriori fattori di rischio;
     
  • le imprese di medie dimensioni, con volume di d’affari:
     
    • inferiori a 25 milioni di euro si richiede di vagliare, in presenza di comportamenti evasivi, i “fenomeni tipici di omessa contabilizzazione dei ricavi/sottofatturazione, deduzione di costi non documentati, non inerenti, fittizi e sovrastima dei valori di magazzino, risultano di ausilio, ai fini della selezione in funzione dell’attività di controllo, gli applicativi comunemente utilizzati per l’attività di analisi”;
       
    • compreso tra 25 milioni e 100 milioni di euro “l’attività dovrà essere concentrata sui fenomeni di pianificazione fiscale nazionale ed internazionale che comportano l’erosione di base imponibile dal territorio dello Stato oltre che sui fenomeni tipicamente evasivi già evidenziati”.

Le modalità di controllo fiscale

Dopo aver trattato della selezione dei soggetti da sottoporre a controllo la circolare n. 19/E/2019 indica con quali modalità devono essere eseguiti i controlli.

Più precisamente l’Amministrazione Finanziaria specifica che il controllo dovrà essere mirato “a far emergere la reale capacità contributiva del contribuente, concentrando l’attenzione su concrete situazioni di rischio ed evitando di impegnare risorse in contestazioni di natura essenzialmente formale”.

A tale scopo gli organi verificatori potranno ricorrere all’indagine finanziaria per monitorare specifiche tipologie soggettive a più elevato rischio evasione, purché sia sempre garantita l’effettiva partecipazione del contribuente al procedimento di accertamento.

Lo stesso documento di prassi precisa, inoltre, che:

  • i controlli dovranno essere indirizzati soprattutto nei confronti di quei contribuenti che non hanno risposto positivamente alle lettere di compliance o che non hanno modificato il loro comportamento.
    È il caso ad esempio di chi nel 2017 non ha modificato il comportamento di anomalia emerso dagli studi di settore relativi al triennio 2014-2016;
     
  • a prescindere dal volume d’affari dichiarato, il controllo si concentrerà su quei soggetti che hanno indebitamente utilizzato crediti d’imposta in compensazione o che hanno indebitamente beneficiato di agevolazioni fiscali.
    È il caso ad esempio di chi ha usufruito del credito d’imposta per attività di ricerca e sviluppo senza averne diritto.

Per quanto attiene, infine, all’accertamento sintetico viene specificato che a seguito della modifica introdotta dall’art. 10 del DL n. 87/2018[1], che ha abrogato, con decorrenza 1.1.2016, il previgente DM 16.9.2015, facendo salva, però, la possibilità di utilizzare il DM in questione per gli anni d’imposta fino al 2015, “gli uffici possono procedere alla ricostruzione sintetica fondata sul contenuto induttivo di elementi indicativi di capacità contributiva, ai sensi del comma 5, art. 38, D.P.R. 600/1973, e del D.M. 16 settembre 2015, avvalendosi dell’applicativo di ausilio all’accertamento sintetico “VE.R.DI””.

La programmazione delle attività di verifica fiscale della Guardia di Finanza

Il Comandante di Reparto della Guardia di finanza è il soggetto a cui spetta la programmazione nominativa dei contribuenti da sottoporre a verifica fiscale.

In particolare, sulla base degli interventi assegnati in sede di ripartizione numerica dei carichi operativi, al Comandante di Reparto compete:

  • l’organizzazione dell’attività ispettiva, che deve essere fondata su precise prove documentali e che deve fornire un adeguato quadro degli elementi acquisiti nei confronti del soggetto da controllare;
     
  • la responsabilità di attestare e motivare formalmente le ragioni che hanno portato alla scelta di quel contribuente.

Sul punto la circolare operativa della Guardia di Finanza n. 1/2018 precisa quanto riportato di seguito.

Circolare GdF n. 1/2018
Le ragioni del controllo“formulazione, relativamente al periodo temporale di riferimento, di una o più proposte di piano, secondo procedure variabili in virtù del rango del Reparto operante, nonché della/e categoria/e di contribuenti rientranti nella fascia di competenza del medesimo Reparto, in ragione delle relative dimensioni e comporta la predisposizione di un carteggio d’ufficio tra i diversi livelli gerarchici coinvolti nella procedura, che deve essere gestito e conservato in aderenza al carattere evidentemente riservato dello stesso”
La riservatezzaLe trattazioni in questioni sono trasmesse tra i Comandanti interessati, “in busta sigillata, con protocollo ordinario mediante lettera riservata personale/esclusiva per il titolare o comunque mediante altre modalità idonee a garantire un adeguato grado di riservatezza (ad esempio consegna brevi manu al livello gerarchico sovraordinato), ovvero in formato elettronico criptato”. Successivamente, le proposte e i piani definitivamente approvati “devono essere custoditi personalmente dai Comandanti interessati, fino al termine del periodo temporale di riferimento di ciascun piano”, soprattutto ove emerga l’esigenza di procedere tempestivamente (per esempio, nel caso di annualità di prossima decadenza).

Osserviamo, inoltre, che i soggetti inseriti nei piani di verifica, ma che per qualche ragione non vengono controllati, così come tutti quei contribuenti inseriti nelle cosiddette verifiche di “riserva”, potranno rientrare nel programma dei controlli del periodo d’imposta successivo se, ovviamente, permarranno ancora i motivi che a suo tempo avevano giustificato quella scelta.

Infine, sotto un profilo operativo per ogni contribuente selezionato viene predisposta una “scheda notizie” sulla quale viene riportata la motivazione della selezione.

La programmazione dei controlli delle imprese di medie dimensioni

In virtù del vincolo normativo ex art. 24, comma 2 del DL n. 78/2010[2], convertito con modificazioni dalla Legge n. 122/2010, la scelta dei contribuenti di medie dimensioni da sottoporre a verifica deve essere effettuata di comune accordo tra il Comando Generale della Guardia di Finanza e l’Agenzia delle Entrate.

È, quindi, sulla base di questo accordo che:

  • vengono assegnati gli interventi ai Comandi regionali;
     
  • viene successivamente avviata la procedura di coordinamento con il Direttore provinciale dell’Agenzia delle Entrate.

La programmazione dei controlli delle imprese di grandi dimensioni

Sono considerati “grandi contribuenti”, rientranti nella terza fascia di volume d’affari:

  • i soggetti con volume d’affari o ricavi e compensi non inferiore a € 100.000.000;
  • le banche;
  • gli altri soggetti finanziari;
  • le imprese di assicurazione.

Per questa platea di “grandi contribuenti” è disponibile la banca dati dei “soggetti di rilevanti dimensioni” che consente, attraverso la funzione di ricerca, di:

  • acquisire i dati dei contribuenti per Regione, suddivisi sulla base del domicilio fiscale e del settore economico, così come individuato dal codice attività IVA;
  • ottenere informazioni sul regime della trasparenza e del consolidato.

Detto ciò, si osserva che gli obiettivi di verifica per i contribuenti rientranti nella terza fascia di volume d’affari sono fissati dall’art. 27, commi da 9 a 11 del DL n. 185/2008[3], convertito in Legge n, 2/2009.

In particolare, la disciplina richiamata stabilisce che, in ragione di specifiche analisi di rischio riguardanti il settore produttivo di appartenenza dell’impresa, ovvero, se disponibile, del profilo di rischio della singola impresa, dei soci, delle partecipate e dalle operazioni effettuate, ricavato anche dai precedenti fiscali[4], le “imprese di più rilevanti dimensioni” sono sottoposte ad un controllo sostanziale entro il periodo d’imposta successivo a quello di presentazione della dichiarazione dei redditi.

Segnaliamo, infine, che lo svolgimento delle attività ispettive dei soggetti di “grandi dimensioni” viene effettuato seguendo le stesse modalità previste per i contribuenti di medie dimensioni.

Nuove imprese a tasso zero: al via le domande dal 19 maggio

Euroconference News

Con l’incentivo “Nuove imprese a tasso zero”, la cui disciplina è stata innovata dal Decreto interministeriale Mise-Mef del 04.12.2020, viene introdotto un sostegno alle iniziative imprenditoriali, in tutto il territorio nazionale, di giovani (under 36) e donne di qualsiasi età.

In particolare sono destinatarie della misura le imprese dotate delle seguenti caratteristiche:

  • costituite da non più di sessanta mesi alla data di presentazione della domanda di agevolazione;
  • di micro e piccola dimensione, secondo la classificazione contenuta nell’Allegato I al Regolamento GBER;
  • costituite in forma societaria;
  • la cui compagine societaria sia composta, per oltre la metà numerica dei soci e di quote di partecipazione, da soggetti di età compresa tra i 18 e i 35 anni ovvero da donne indipendentemente dall’età.

Sono ammissibili all’incentivo anche le persone fisiche che intendono costituire un’impresa, purché facciano pervenire la documentazione necessaria entro i termini indicati nella comunicazione di ammissione alle agevolazioni.

La misura finanzia i programmi di investimento, nei settori identificati dal decreto, destinati:

  • per le imprese costituite da non più di 36 mesi alla realizzazione di nuove iniziative imprenditoriali o allo sviluppo di attività esistenti, con un limite massimo di spese ammissibili di 1,5 milioni di euro comprensivo di un eventuale importo a copertura delle esigenze di capitale circolante nel limite del 20% delle spese di investimento;
  • per le imprese costituite da più di 36 mesi ed entro 60 mesi alla realizzazione di nuove unità produttive ovvero al consolidamento e allo sviluppo di attività esistenti, con un limite massimo di spese ammissibili di 3 milioni di euro.

La circolare del direttore generale per gli incentivi alle imprese n. 117378 del 08.04.2021 definisce modalità, forme e termini di presentazione delle domande di agevolazione, nonché criteri valutativi e iter di istruttoria delle domande, fissando la data di apertura dello sportello gestito da Invitalia.

Modalità di presentazione delle domande

A partire dal 19.05.2021 sarà possibile presentare al soggetto gestore la domanda di agevolazione, corredata dal piano d’impresa e dall’ulteriore documentazione richiesta (atto costitutivo e statuto della società, dichiarazione sostitutiva di atto notorio attestante il possesso dei requisiti e, per agevolazioni superiori a 150.000 euro, i dati per le verifiche antimafia).

Il piano di impresa, redatto secondo le modalità e gli schemi resi disponibili da Invitalia, deve contenere in particolare:

  • la descrizione dell’attività proposta e gli elementi utili a determinare il costo del programma, la funzionalità e la coerenza delle spese di investimento oggetto del programma e l’idoneità della sede individuata;
  • la descrizione dei criteri di quantificazione delle esigenze di capitale circolante, per le imprese costituite da non più di 36 mesi;
  • l’analisi del mercato e relative strategie;
  • gli aspetti tecnico-produttivi ed organizzativi;
  • gli aspetti economico-finanziari.

Istruttoria delle domande e criteri di valutazione

Le agevolazioni sono concesse sulla base di una procedura valutativa a sportello gestita secondo ordine cronologico.

L’iter di valutazione comprende le seguenti fasi:

  • la sussistenza dei requisiti per l’accesso alle agevolazioni, con riguardo alle caratteristiche dei proponenti e dei piani d’impresa, e l’esame di merito;
  • le ulteriori verifiche di ammissibilità.

L’esame di merito comprende un colloquio con i proponenti finalizzato all’analisi di tutti gli aspetti del piano d’impresa e si fonda sui seguenti criteri valutativi, i cui parametri di dettaglio, punteggi assegnabili e soglie minime di accesso sono definiti all’allegato I della citata circolare direttoriale:

  • adeguatezza delle competenze tecniche, organizzative e gestionali richieste dall’attività imprenditoriale;
  • coerenza del progetto proposto con gli aspetti tecnico-produttivi e organizzativi funzionali alla realizzazione dall’attività imprenditoriale;
  • coerenza del progetto proposto con le potenzialità del mercato di riferimento.

I programmi di investimento che prevedono l’introduzione di soluzioni innovative sotto il profilo organizzativo, produttivo o commerciale hanno diritto a un punteggio aggiuntivo.

La prima fase di valutazione dei requisiti di accesso ed esame di merito si conclude entro 45 giorni dalla data di presentazione della domanda di agevolazione o del suo completamento.

In caso di esito positivo viene avviata la seconda fase, sulla base della documentazione integrativa richiesta via pec e dell’ulteriore colloquio di approfondimento con il soggetto proponente, che consiste in una valutazione dei seguenti parametri:

  • sostenibilità dell’iniziativa proposta e degli aspetti economici e finanziari connessi;
  • funzionalità e coerenza delle spese di investimento oggetto del programma e idoneità della sede individuata;
  • compatibilità con il programma di investimento proposto e con l’attività d’impresa delle esigenze di liquidità connesse ai costi iniziali di gestione, limitatamente ai programmi di investimento delle imprese costitute da non più di 36 mesi;
  • verifiche tecniche per i programmi che prevedono la realizzazione di opere murarie e assimilate di importo superiore a euro 150.000, nonché per i programmi di investimento per imprese costituite da più di 36 mesi che prevedono l’acquisto della sede operativa.

Entro 45 giorni dalla conclusione delle attività della prima fase, il Soggetto gestore adotta la delibera di ammissione o di non ammissione alle agevolazioni della domanda.

Incentivi

L’agevolazione prevede la concessione di:

  • finanziamenti agevolati a tasso zero di durata massima pari a 10 anni;
  • contributi a fondo perduto, per le imprese costituite da non più di 36 mesi in misura pari al 20% delle spese relative a macchinari, impianti ed attrezzature, programmi informatici e servizi per le tecnologie dell’informazione e della comunicazione, brevetti e licenze d’uso, per le imprese costituite da non più di 60 mesi, in misura pari al 15% delle spese relative a macchinari, impianti ed attrezzature, programmi informatici, brevetti, licenze e marchi;
  • servizi di tutoraggio tecnico-gestionale, per le sole imprese costituite da non più di 36 mesi.

I programmi di investimenti devono essere realizzati entro ventiquattro mesi dalla data di stipula del contratto di finanziamento.