28/04/2021 – Federico Gavioli
Premessa
È stato pubblicato il 19 aprile scorso sul sito nazionale del CNDCEC e del FNC il documento aggiornato sul Superbonus 110% e la check list per il visto di conformità; il documento è aggiornato con le modifiche apportate dalla L. 178/2020 (c.d. “Legge di bilancio 2021”), la quale prevede, tra l’altro, l’estensione dell’agevolazione per le spese sostenute fino al 30 giugno 2022 e, in determinate condizioni, fino al 30 giugno 2023.
Il visto di conformità ai fini del Superbonus
Il Decreto Rilancio (art. 119 c. 11 DL 34/2020) dispone che: “Ai fini dell’opzione per la cessione o per lo sconto di cui all’art. 121 Decreto Rilancio, il contribuente richiede il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta per gli interventi (…). Il visto di conformità è rilasciato ai sensi dell’art. 35 D.Lgs. 241/97, dai soggetti indicati alle lettere a) e b) dell’art. 3 c. 3 DPR 322/98, e dai responsabili dell’assistenza fiscale dei centri costituiti dai soggetti di cui all’art. 32 D.Lgs. 241/97”.
Nel caso del Superbonus, il visto di conformità attesta, in base alla documentazione prodotta dal contribuente afferente l’intervento, la sussistenza dei presupposti che danno diritto alla detrazione d’imposta.
I soggetti che rilasciano il visto di conformità devono anche verificare la presenza delle asseverazioni e delle attestazioni rilasciate dai tecnici incaricati, in quanto obbligatorie.
Il visto di conformità, previsto per la cessione del credito d’imposta o lo sconto in fattura in caso di interventi che danno diritto al Superbonus, è rilasciato ai sensi dell’art. 35 D.Lgs. 241/97 (c.d. “visto leggero”), ossia della disciplina in materia di visto di conformità sulle dichiarazioni fiscali.
La richiesta del visto
Per svolgere l’attività di assistenza fiscale, con l’apposizione del visto di conformità sulle dichiarazioni fiscali, i professionisti devono presentare una comunicazione alla Direzione regionale competente in base al proprio domicilio fiscale.
La comunicazione deve contenere:
- i dati anagrafici, i requisiti professionali, il codice fiscale e la partita IVA;
- il domicilio e gli altri luoghi dove viene esercitata l’attività professionale (se il professionista esercita nell’ambito di un’associazione professionale, deve indicare anche i dati dello studio associato, cioè denominazione, codice fiscale e sede);
- la denominazione o la ragione sociale e i dati anagrafici dei soci e dei componenti il consiglio di amministrazione o del collegio sindacale;
- la denominazione o la ragione sociale delle società di servizi delle quali il professionista intende avvalersi per lo svolgimento dell’attività di assistenza fiscale, con l’indicazione delle specifiche attività da affidare alle stesse.
Alla comunicazione va allegata:
- copia della polizza assicurativa;
- dichiarazione di assenza di provvedimenti di sospensione dell’ordine professionale di appartenenza;
- dichiarazione di sussistenza di specifici requisiti, ad es. non avere condanne e procedimenti penali pendenti per reati finanziari (compresi i reati tributari);
- non aver commesso violazioni gravi e ripetute alle norme in materia contributiva e tributaria;
- non aver fatto parte di società per le quali sono stati emessi provvedimenti di revoca nei cinque anni precedenti (per l’elenco completo consultare la Circ. AE 25 settembre 2014 n. 28/E);
- copia del documento di identità (per le dichiarazioni, rese come sostitutive di certificazioni e di atto notorio).
Eventuali variazioni dei dati, degli elementi e degli altri atti indicati, devono essere comunicati entro 30 giorni dalla data in cui si verificano.
Il massimale della polizza deve essere adeguato al numero dei contribuenti assistiti, nonché al numero dei visti di conformità, delle asseverazioni e delle certificazioni tributarie rilasciati e, comunque, non deve essere inferiore a € 3.000.000.
Quali documenti occorre controllare per il visto di conformità
Il documento di ricerca dei commercialisti evidenzia che il rilascio del visto di conformità è un’attività che richiede particolare attenzione alla luce delle responsabilità amministrative e talvolta anche penali derivanti da eventuali errori o infedeltà nell’effettuazione dei controlli da parte del professionista.
Appare evidente, dunque, la necessità di effettuare un esame scrupoloso della documentazione prodotta dal contribuente, allo scopo di vagliare l’effettivo rispetto dei numerosi adempimenti previsti dalla disciplina fiscale per il legittimo utilizzo del credito d’imposta previsto dall’art. 119 Decreto “Rilancio”.
Il documento di ricerca dei commercialisti evidenzia che prima dell’inizio dei lavori occorre essere in possesso delle eventuali abilitazioni amministrative, richieste dalla vigente legislazione edilizia, in relazione alla tipologia di lavori da realizzare.
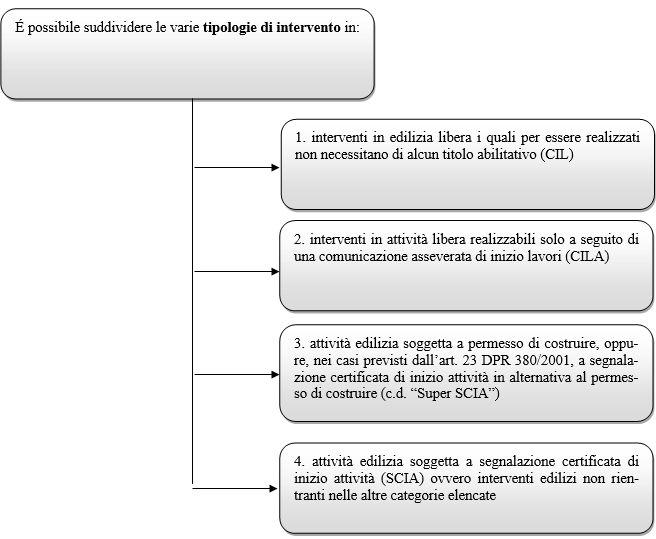
Per gli interventi di efficienza energetica, in base a quanto disposto dall’art. 6 DM 6 agosto 2020, che definisce i requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici (c.d. Decreto “Requisiti – Ecobonus”), è sempre necessario il deposito all’ufficio competente del Comune in cui è ubicato l’immobile oggetto degli interventi, unitamente alla documentazione necessaria per l’avvio dei lavori, della relazione tecnica di progetto prevista dall’art. 8 c. 1 D.Lgs. 192/2005 e successive modificazioni secondo i modelli riportati nel DI 26 giugno 2015 “Schemi e modalità di riferimento per la compilazione della relazione tecnica di progetto ai fini dell’applicazione delle prescrizioni e dei requisiti minimi di prestazione energetica negli edifici”, o modulistica prevista da disposizioni regionali sostitutive, comprensiva di tutti gli allegati.
Tra la documentazione preliminare necessaria per l’avvio dei lavori rientra anche la comunicazione preventiva indicante la data di inizio dei lavori da inviare all’Azienda sanitaria competente territorialmente.
Tale adempimento è però da ritenere indispensabile solo qualora lo stesso sia obbligatorio secondo le vigenti disposizioni in materia di sicurezza dei cantieri ovvero, ai sensi dell’art. 99 D.Lgs. 81/2008, nei seguenti casi:
a) cantieri in cui è prevista la presenza, anche non contemporanea, di più imprese esecutrici;
b) cantieri che, inizialmente non soggetti all’obbligo, ricadono nel caso precedente per effetto di varianti sopravvenute in corso d’opera;
c) cantieri in cui opera un’unica impresa la cui entità presunta di lavoro non sia inferiore a 200 uomini-giorno.
Certificato catastale o domanda di accatastamento
Il documento di ricerca dei commercialisti evidenzia che l’agevolazione è ammessa se gli interventi sono realizzati su edifici esistenti situati nel territorio dello Stato censiti al catasto o per i quali sia stato chiesto l’accatastamento. Ad avviso dell’AE, la prova dell’esistenza dell’edificio può essere fornita dall’iscrizione dello stesso in catasto, oppure dalla richiesta di accatastamento nonché dal pagamento dell’IMU, se dovuta.
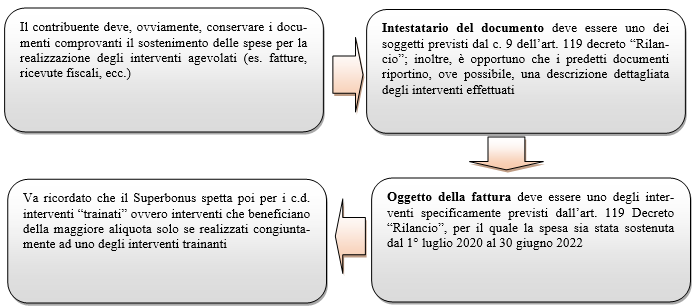
Bonifico bancario o postale attestante il pagamento delle fatture/ricevute comprovanti il sostenimento della spesa
I soggetti non titolari di reddito d’impresa devono effettuare i pagamenti tramite bonifico bancario o postale, anche mediante internet banking. Si tratta del c.d. “bonifico parlante” ovvero quello che attesta il pagamento di lavori di ristrutturazione edilizia o risparmio energetico sul quale banche e poste italiane Spa eseguono una ritenuta d’acconto (attualmente della misura dell’8%).
La causale versamento del bonifico in questo caso riporta espressamente la norma di riferimento per l’intervento eseguito ovvero:
- per i lavori di riqualificazione energetica “art. 1 c. 344-347 L. 296/2006”;
- per la ristrutturazione edilizia “art. 16-bis DPR 917/86” (detta causale deve essere utilizzata anche per gli interventi di riduzione del rischio sismico).
Il bonifico in parola, tuttavia, deve altresì riportare:
- il numero e la data della fattura;
- il codice fiscale del beneficiario della detrazione (che può essere differente dall’ordinante il bonifico);
- il codice fiscale o la partita IVA del soggetto che riceve la somma.
Specifica documentazione per le spese sulle parti comuni
Il documento in commento dei commercialisti evidenzia che il singolo condòmino usufruisce della detrazione per i lavori effettuati sulle parti comuni degli edifici residenziali, in ragione dei millesimi di proprietà o dei diversi criteri applicabili ai sensi degli artt. 1123 e s. c.c..
Nel caso del condominio gli adempimenti necessari per beneficiare del Superbonus sono posti in essere dall’amministratore condominiale.
In particolare, l’amministratore rilascia al condòmino una certificazione dalla quale risultano:
- le generalità e il codice fiscale del condòmino;
- gli elementi identificativi del condominio;
- l’ammontare delle spese sostenute nell’anno di riferimento;
- la quota parte millesimale imputabile al condòmino.
Ricevuta di trasmissione all’Enea della scheda descrittiva dell’intervento eseguito
In caso di interventi per l’efficienza energetica, i tecnici abilitati devono trasmettere all’ENEA entro novanta giorni dalla fine dei lavori, i dati contenuti nella scheda descrittiva che contiene i modelli di cui agli allegati C e D del c.d. Decreto “Requisiti – Ecobonus”.
Asseverazione del rispetto dei requisiti tecnici degli interventi effettuati nonché della congruità delle spese sostenute
Al termine dei lavori o per ogni stato di avanzamento dei lavori il tecnico abilitato redige la c.d. “asseverazione”, ossia la dichiarazione sottoscritta, ai sensi e per gli effetti degli artt. 47, 75 e 76 DPR 445/2000, con la quale lo stesso, ai fini della detrazione del 110% e dell’opzione per la cessione o lo sconto, attesta i requisiti tecnici sulla base del progetto e dell’effettiva realizzazione.
L’asseverazione è redatta:
a) secondo il modulo tipo di cui all’Allegato 1 contenuto nel DM 6 agosto 2020 (c.d. Decreto “Asseverazioni”), con riferimento al caso in cui i lavori siano conclusi;
b) secondo il modulo tipo di cui all’Allegato 2 del citato Decreto “Asseverazioni”, con riferimento al caso di uno stato di avanzamento lavori (SAL).
I soggetti tecnici che rilasciano le predette asseverazioni e attestazioni devono essere muniti di apposita polizza di assicurazione della responsabilità civile. Il massimale della polizza deve essere adeguato al numero delle attestazioni o asseverazioni rilasciate e agli importi degli interventi oggetto delle medesime. In ogni caso, il massimale della polizza non può essere inferiore a € 500.000, al fine di garantire ai clienti e al bilancio dello Stato il risarcimento dei danni eventualmente provocati dall’attività prestata.
Documentazione da verificare
| Documentazione da verificare (secondo le indicazioni del documento dei commercialisti) |
| Documentazione attestante la proprietà o disponibilità dell’immobile – se proprietario, nudo proprietario o titolare di altro diritto reale sull’immobile è sufficiente acquisire certificato catastale; – se detentore (locatario, comodatario, ecc.) è necessario acquisire contratto di locazione o di comodato regolarmente registrato, nonché consenso all’esecuzione dei lavori da parte del proprietario; – se familiare convivente, convivente di fatto o componente di unione civile acquisire certificato dello stato di famiglia ovvero autocertificazione resa da questo; – se erede/i copia della successione e autocertificazione attestante la disponibilità e detenzione materiale e diretta dell’immobile; – per i soci di cooperativa indivisa acquisire oltre al consenso ad eseguire i lavori anche accettazione della domanda di assegnazione deliberata da parte del CDA; – sentenza di separazione per il coniuge assegnatario dell’immobile di proprietà dell’altro coniuge; – preliminare di acquisto registrato per il futuro acquirente con immissione in possesso e consenso all’esecuzione dei lavori da parte del proprietario. |
| Certificato catastale dell’immobile oggetto di intervento o domanda di accatastamento |
| Abilitazioni amministrative richieste dalla vigente legislazione edilizia – abilitazione amministrativa idonea (CIL, CILA, ecc.), regolarmente depositata presso lo sportello unico del comune attestante la data di inizio lavori ovvero, se non previste per il tipo di intervento, dichiarazione sostitutiva dell’atto di notorietà resa dal contribuente in cui sia indicata la data di inizio dei lavori ed attestata la circostanza che gli interventi posti in essere rientrano tra quelli agevolabili, pure se i medesimi non necessitano di alcun titolo abilitativo, ai sensi della normativa edilizia vigente. |
| Comunicazioni, relazioni tecniche e asseverazioni preventive all’avvio dei lavori – comunicazione preventiva all’ASL di competenza (se dovuta), con relativa ricevuta di spedizione; – per gli interventi di efficientamento energetico, relazione energetica di progetto redatta ai sensi dell’art. 8 c. 1 D.Lgs. 192/2005 e successive modificazioni con relativa ricevuta di deposito; – per gli interventi di riduzione del rischio sismico, copia dell’asseverazione della classe di rischio dell’edificio precedente l’intervento e quella conseguibile a seguito dell’esecuzione dell’intervento progettato con relativa ricevuta di deposito. |
| Attestato di prestazione energetica (APE) ante intervento |
| Atto di cessione dell’immobile |
| Fatture e altri documenti di spesa |
| Bonifici bancari o postali |
| Dichiarazione sostitutiva attestante il rispetto del limite massimo di spesa ammissibile |
| Dichiarazione sostitutiva attestante la presenza o meno di altri contributi riferiti agli stessi lavori o che le spese agevolate sono state calcolate al netto di tali eventuali altri contributi |
| Dichiarazione sostitutiva attestante che l’immobile oggetto di intervento non è utilizzato nell’ambito di attività d’impresa o professionale |
| Dichiarazione sostitutiva attestante la presenza di reddito imponibile |
| Dichiarazione sostitutiva attestante che gli interventi consistano/non consistano nella mera prosecuzione di interventi iniziati in anni precedenti |
| Dichiarazione sostitutiva attestante che non si è beneficiato del Superbonus per gli interventi di efficienza energetica su un numero superiore a due unità immobiliari |
| Documentazione specifica su parti comuni – certificazione dell’amministratore di condominio ovvero copia della delibera assembleare e della tabella millesimale di ripartizione delle spese; – in caso di condominio minimo verificare tutta la documentazione indicata nei punti precedenti nonché la delibera assembleare e la dichiarazione sostitutiva attestante la natura dei lavori eseguiti e i dati catastali delle unità immobiliari facenti parte del condominio. |
| Per gli interventi di efficienza energetica, ricevuta di trasmissione all’Enea della scheda descrittiva (Modelli C e D – Decreto “Requisiti – Ecobonus”) |
| Attestato di prestazione energetica (APE) post intervento |
| Asseverazione dei requisiti tecnici e attestazione della congruità delle spese sostenute con ricevuta di trasmissione all’Enea (Ecobonus) |
| Asseverazione dei requisiti tecnici e attestazione della congruità delle spese sostenute con ricevuta di presentazione allo sportello unico (Sismabonus) |
| Polizza RC del tecnico sottoscrittore |
| Consenso alla cessione del credito o sconto in fattura da parte del cessionario/fornitore |
